Prirodne katastrofe ne biraju mjesto ni vrijeme, a posljedice mogu biti razorne za našu imovinu i financijsku sigurnost. Kako zaštititi imovinu od prirodnih katastrofa postaje sve važnije pitanje u vremenu kada se ekstremni vremenski događaji povećavaju u učestalosti i intenzitetu. Mnogi vlasnici nekretnina ne razmišljaju o preventivnim mjerama dok se nesreća ne dogodi, ali upravo pravovremeno djelovanje može značiti razliku između manjih oštećenja i potpunog gubitka. Investiranje u zaštitu doma i ostalih nekretnina nije trošak već mudra investicija koja dugoročno štedi novac i čuva ono što smo godinama gradili.
Statistike pokazuju da samo petina vlasnika nekretnina u Hrvatskoj ima adekvatno osiguranje koje pokriva sve vrste prirodnih katastrofa. Većina polica pokriva osnovne rizike poput požara, ali zanemaruju poplave, oluje ili seizmičke aktivnosti. Procjena rizika za vašu konkretnu lokaciju prvi je korak u izradi sveobuhvatnog plana zaštite. Geografski položaj, nadmorska visina, blizina vodotoka i geološke karakteristike tla određuju kojim ste prijetnjama najizloženiji. Stručnjaci savjetuju da se ta procjena napravi profesionalno, jer samo tako možete prioritizirati mjere zaštite i optimalno rasporediti financijska sredstva.
Potres kao realna prijetnja i mjere strukturne zaštite
Seizmička aktivnost predstavlja značajan rizik na području cijele Hrvatske, osobito u dijelovima Dalmacije, Like i Banije. Potres koji je pogodio Petrinju 2020. godine podsjetio nas je koliko su naši domovi ranjivi kada nema adekvatne konstrukcijske zaštite. Stare građevine izgrađene prije donošenja modernih seizmičkih standarda zahtijevaju posebnu pozornost i često značajne investicije u ojačanje. Armiranobetonski okviri, čelični pojasevi između katova i posebno pričvršćivanje dimnjaka mogu spasiti strukturu zgrade od urušavanja. Seizmičko ojačanje jedne obiteljske kuće može koštati između petnaest i pedeset tisuća eura, ovisno o stanju objekta i odabranim metodama.
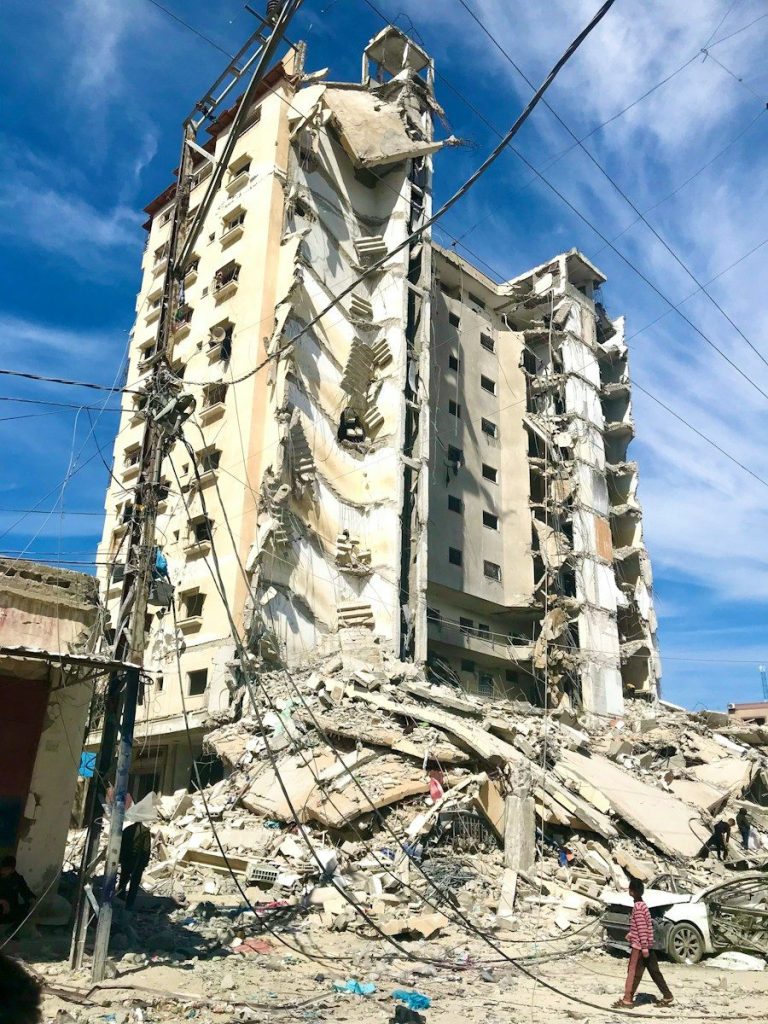
Novogradnja mora zadovoljavati stroge građevinske propise, ali i tu postoje razlike u kvaliteti izvedbe. Insistiranje na certifikatu kojim se potvrđuje da je zgrada projektirana i izvedena prema seizmičkim standardima nije pretjerana opreznost već nužnost. Redoviti pregledi statičara mogu otkriti slabosti u konstrukciji prije nego postanu kritične. Osiguranje od potresa dostupno je kod većine osiguravajućih kuća, a premija ovisi o rizičnosti zone i starosti objekta. Prosječna godišnja premija za obiteljsku kuću vrijednu tristo tisuća eura kreće se između jedne i tri tisuće kuna, što je prihvatljiv trošak za mir duše koji pruža.
Unutarnja zaštita i sigurnost pokretne imovine
Osiguranje strukture zgrade samo je dio priče kada govorimo o zaštiti od seizmičkih aktivnosti. Unutar doma, pravilno učvršćivanje teških predmeta može spriječiti ozljede i materijalnu štetu. Ormarići, police i bojleri moraju biti čvrsto pričvršćeni za zid posebnim nosačima. Vrijedni predmeti poput umjetnina, antiknih komada namještaja i elektroničke opreme trebaju imati odgovarajuće osiguranje pokretne imovine. Dokumentacija o vrijednosti tih predmeta, fotografije i računi čuvaju se na sigurnom mjestu izvan doma, najbolje digitalno u oblaku.
Promjena vremena donosi nove izazove za vlasnike nekretnina
Klimatološke promjene mijenjaju obrazac prirodnih katastrofa diljem svijeta, a Hrvatska nije iznimka. Promjena vremena manifestira se kroz intenzivnije oluje, obilnije oborine u kraćem razdoblju i produljene periode suše. Ljeta postaju sve toplija sa više tropskih dana, dok zimski mjeseci donose ekstremne hladnoće i ledene kiše. Građevine koje su desetljećima odolijevale lokalnim klimatskim uvjetima sada su izložene novim prijetnjama za koje nisu projektirane. Adaptacija postojećih objekata na ove promjene zahtijeva drugačiji pristup zaštiti imovine.
Krovne konstrukcije trebaju izdržati jače vjetrove i veće količine oborina nego prije trideset godina. Ojačanje krovišta metalnim spojnicama, zamjena starih crepova otpornijim materijalima i redovito čišćenje oluka sprječava oštećenja od vode i vjetra. Sustavi za odvod atmosferske vode moraju biti dimenzionirani za ekstremne oborine koje se sada događaju češće. Protupoplavne barijere, drenažni sustavi oko temelja i podizanje električne instalacije iznad razine potencijalnih poplava nužne su mjere u rizičnim područjima. Troškovi preventivne zaštite daleko su manji od sanacije štete nakon katastrofe, a mogu dosezati nekoliko tisuća eura za sveobuhvatnu obnovu sustava.
Osiguranje kao financijska zaštitna mreža
Kako zaštititi imovinu od prirodnih katastrofa nije moguće samo tehničkim mjerama već zahtijeva i solidnu financijsku podlogu. Sveobuhvatna polica osiguranja nekretnine pokriva oštećenja od požara, poplave, oluje, tuče, snijega i seizmičke aktivnosti. Važno je pažljivo pročitati uvjete police jer mnoge standardne police isključuju određene rizike ili imaju niske limite pokrića. Dodatna pokrića za skupocjenu opremu, solarnu elektranu ili bazen mogu značajno povećati premiju, ali pružaju potpunu zaštitu. Franšiza, odnosno iznos koji sami snosite pri šteti, obrnuto je proporcionalna premiji – viša franšiza znači nižu godišnju premiju.
Redovito ažuriranje vrijednosti osiguranja presudno je za adekvatnu naknadu u slučaju štete. Vrijednost nekretnina raste, a s njom i troškovi obnove, pa polica od prije pet godina vjerojatno više ne odgovara realnoj situaciji. Fotografska dokumentacija stanja objekta prije štete olakšava proces prijave i procjene štete. Čuvanje svih računa za veće radove, nabavku opreme i vrijednih predmeta pomaže dokazati vrijednost imovine. Neki osiguravatelji nude popuste klijentima koji su implementirali preventivne mjere poput protuprovalne zaštite, alarma ili sustava za gašenje požara.
Pripreme za izvanredne situacije i plan evakuacije
Tehnička zaštita i osiguranje smanjuju financijske posljedice, ali stvarna sigurnost uključuje i spremnost za hitne situacije. Svaka obitelj treba imati razrađen plan evakuacije za različite scenarije prirodnih katastrofa. Zalihe pitke vode, konzervirane hrane, lijekova, baterijskih svjetiljki i prijenosnog radija održavaju se ažurnima i dostupnima. Kopije ključnih dokumenata – osobnih iskaznica, vlasničkih listova, polica osiguranja i bankovnih dokumenata – čuvaju se na nepropusnom mjestu ili digitalno.
Poznavanje službenih izvora informacija tijekom krize može spasiti živote i imovinu. Hrvatski autoklub (HAK) pruža vrijedne informacije o stanju na cestama tijekom obilnih oborina, snježnih mećava ili nakon potresa kada je potrebna evakuacija. Praćenje upozorenja Državnog hidrometeorološkog zavoda omogućuje pravovremenu reakciju na nadolazeće oluje ili poplave. Lokalne civilne zaštite koordiniraju pomoć i daju upute stanovništvu tijekom katastrofa. Unaprijed dogovoreni susret za članove obitelji kada telefoni ne rade može uštedjeti dragocjene sate traženja i brige.
Održavanje i redoviti pregledi kao prevencija
Redovito održavanje objekta najjednostavnija je i najjeftinija metoda kako zaštititi imovinu od prirodnih katastrofa. Godišnji pregled krova, fasade, temelja i instalacija otkriva probleme u začetku kada su još jednostavni za popravak. Pukotine u zidovima mogu biti znak slijeganja temelja koje zahtijeva stručnu procjenu. Vlaga u podrumu upozorava na probleme s hidroizolacijom koji se moraju hitno sanirati. Stara električna instalacija predstavlja opasnost od požara, osobito tijekom ljetnih vrućina kada je potrošnja energije najveća.
Profesionalni pregled dimnjaka i ložišta prije grijne sezone sprječava požare i trovanja ugljičnim monoksidom. Vodoinstalacije zahtijevaju pozornost prije hladnih zimskih mjeseci kada zamrznute cijevi mogu puknuti i nanijeti veliku štetu. Održavanje okoliša kuće jednako je važno – obrezivanje grana koje vise nad krovom smanjuje rizik od oštećenja tijekom oluje, a čišćenje lišća iz oluka sprječava začepljenje i prodor vode. Troškovi redovitog održavanja kreću se od tisuću do pet tisuća kuna godišnje, što je zanemariva investicija u usporedbi s troškovima sanacije zapuštenog objekta.
Zajednica i solidarnost kao dodatna razina zaštite
Susjedi koji se poznaju i međusobno pomažu otporniji su na posljedice prirodnih katastrofa. Organizirane susjedske skupine mogu brže reagirati u kriznim situacijama, dijeliti informacije i resurse. Zajednički plan zaštite za više obitelji povećava sigurnost svih uključenih. Dijeljenje kontakata pouzdanih majstora, preporuke osiguravajućih kuća i zajednička nabava materijala za zaštitu smanjuju troškove pojedincima. Stariji ili nemoćni susjedi zahtijevaju posebnu pozornost i pomoć tijekom evakuacije ili nakon katastrofe.
Lokalne udruge i volonterske organizacije pružaju edukaciju o zaštiti od specifičnih prijetnji u vašem području. Radionice o pružanju prve pomoći, gašenju početnih požara ili privremenom osiguranju objekta nakon oštećenja povećavaju spremnost zajednice. Učešće u vježbama civilne zaštite možda izgleda nepotrebno u mirnim vremenima, ali ta vježba postaje neprocjenjiva tijekom stvarne krize. Informirana i organizirana zajednica može spasiti živote i značajno smanjiti materijalnu štetu koja nastaje tijekom i nakon prirodnih katastrofa. Ulaganje vremena u zajedničke aktivnosti vraća se višestruko kada nastupi trenutak potrebe.
